


Na reunião de 4 de novembro, o Copom manteve a Selic em 13,75% ao ano, por unanimidade. O mercado esperava mais um corte de 0,25 ponto, e a decisão interrompeu uma sequência de cinco reduções seguidas iniciada em março. No comunicado, o Banco Central chamou a taxa de "substancialmente contracionista" e pediu "serenidade e cautela" diante de incerteza maior, expectativas de inflação mais altas e desaceleração da economia.
Para quem cuida do financeiro de uma empresa, a notícia tem uma tradução prática: o dinheiro continua caro por mais tempo. E, com a Selic e as empresas pressionadas, o custo não está só nos empréstimos. Ele aparece em cada real que fica parado, seja em uma caução, em um depósito judicial ou em uma venda a prazo que ainda não virou caixa.
Onde a Selic está e para onde o mercado acha que ela vai
A Selic chegou a 15% em junho de 2025, o maior nível desde julho de 2006. Ficou nesse patamar por cinco reuniões e começou a cair em março de 2026, com cortes de 0,25 ponto até setembro, quando chegou aos 13,75% atuais.
O Boletim Focus de 3 de novembro, com as projeções do mercado, mostra uma queda mais lenta do que se esperava algumas semanas antes:
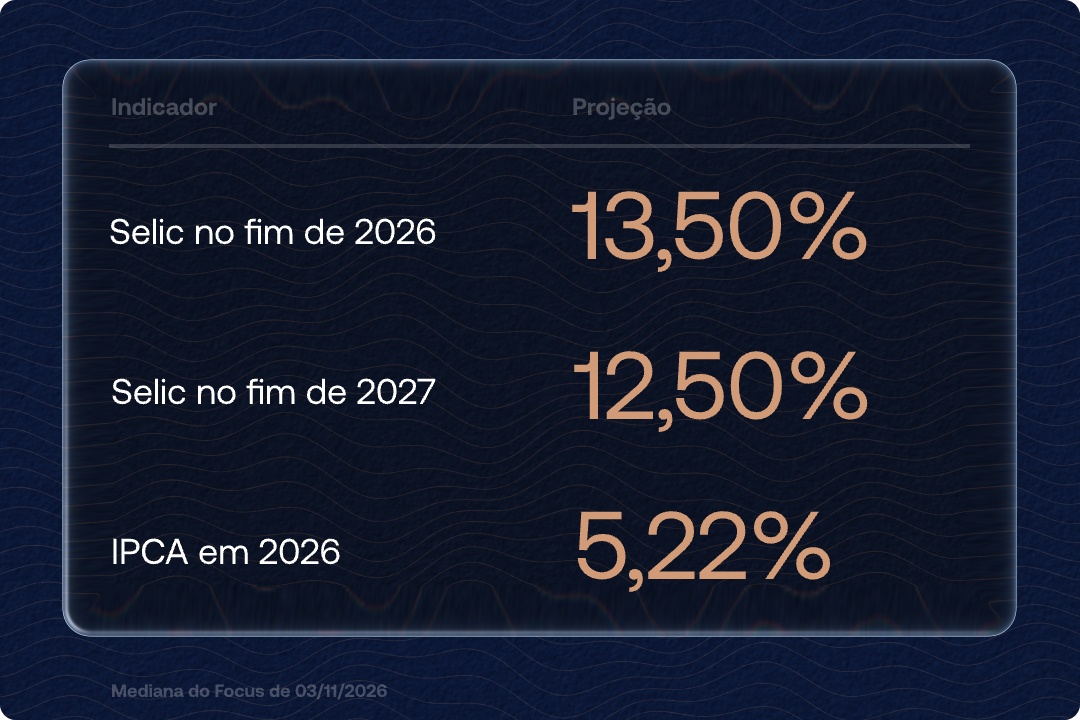
Na semana anterior, o mercado projetava a Selic em 11,75% no fim de 2027. A próxima reunião do Copom acontece em 8 e 9 de dezembro. Em 2027, as primeiras estão marcadas para 26 e 27 de janeiro e 16 e 17 de março.
Em resumo, quem planeja 2027 deve trabalhar com juros de dois dígitos durante todo o ano.
O custo invisível: dinheiro parado também paga juros
Quando a empresa deixa recursos imobilizados, ela abre mão do que esse dinheiro renderia ou economizaria em outro lugar. É o custo de oportunidade, e ele cresce junto com a Selic. Três situações comuns mostram o tamanho da conta.
1. Garantias em dinheiro
Contratos com clientes, fornecedores e o poder público costumam exigir garantia. Processos trabalhistas, cíveis e fiscais também. Quando essa garantia é caução ou depósito em dinheiro, o recurso sai da operação. Quando é fiança bancária, ocupa limite de crédito que poderia financiar capital de giro.
Exemplo ilustrativo: R$ 1 milhão parado em garantia, com a Selic em 13,75% ao ano, representa cerca de R$ 137,5 mil por ano que a empresa deixa de ganhar ou de economizar. A conta é simplificada, sem impostos e sem a correção que alguns depósitos recebem, mas dá a ordem de grandeza.
2. Vendas a prazo
Vender a prazo é, na prática, financiar o cliente. Com juros altos, esse financiamento fica mais caro para quem vende.
Exemplo ilustrativo: R$ 500 mil em vendas com prazo de 60 dias custam o equivalente a cerca de R$ 10,7 mil em juros, considerando a Selic de 13,75% ao ano. Em 90 dias, são cerca de R$ 16,1 mil.
3. Clientes que não pagam
O terceiro custo é o mais pesado. Segundo a Serasa Experian, o número de empresas inadimplentes chegou a 9,3 milhões em agosto de 2026, um novo recorde, com dívidas de R$ 244,4 bilhões. Juros altos apertam o caixa de todo mundo, e o cliente que atrasa com um fornecedor costuma atrasar com outros.
Exemplo ilustrativo: uma empresa com margem líquida de 8% que perde R$ 100 mil para um cliente inadimplente precisa vender R$ 1,25 milhão a mais só para recuperar esse resultado. A inadimplência consome receita, não só lucro.
Como liberar caixa sem abrir mão das garantias
As empresas têm buscado alternativas que mantêm as garantias exigidas e devolvem o dinheiro para a operação. Os números do mercado mostram o movimento. Segundo dados da SUSEP compilados pela CNseg, os prêmios de seguro garantia somaram R$ 6,29 bilhões em 2025, alta de 23,88% sobre 2024. De janeiro a maio de 2026, o crescimento foi de 22,24%. No seguro de crédito, a alta no mesmo período de 2026 foi de 28,80%.
Seguro garantia no lugar de caução e fiança bancária
O seguro garantia cumpre a exigência de contratos públicos e privados, licitações e processos com uma apólice. Em vez de imobilizar dinheiro ou consumir limite no banco, a empresa paga um prêmio, que depende da análise da seguradora. Nos processos judiciais, o Código de Processo Civil equipara o seguro garantia judicial a dinheiro para fins de penhora, desde que o valor não seja inferior ao do débito acrescido de 30%. A aceitação em cada caso depende do processo e do juízo.
Seguro de crédito para as vendas a prazo
O seguro de crédito protege a carteira contra a inadimplência dos clientes. A seguradora analisa cada comprador, define um limite de crédito e, em caso de sinistro, indeniza a empresa nos termos da apólice. Com a carteira segurada, fica mais fácil vender a prazo para clientes novos e maiores sem colocar o caixa em risco.
Análise de crédito antes de vender
Antes de qualquer seguro vem a informação. Saber quanto crédito dar a cada cliente, e acompanhar sinais de piora, reduz a exposição justamente quando a inadimplência está em alta.
Autodiagnóstico: quanto do seu caixa está parado?
Responda com números, não com impressões:
- Quanto a empresa tem hoje em cauções, depósitos judiciais e garantias em dinheiro?
- Quanto do limite bancário está ocupado por fianças?
- Qual é o prazo médio de recebimento, e quanto isso representa em reais por mês?
- Quanto a empresa perdeu com inadimplência nos últimos 12 meses?
- Quantos clientes respondem por mais de 10% do faturamento, e o que acontece se um deles atrasar?
Se as respostas somam valores relevantes, vale comparar o custo atual dessas garantias e riscos com o custo de transferi-los para uma seguradora.
Como a Fairfield pode ajudar
A Fairfield é especialista em riscos financeiros. Fazemos o diagnóstico das garantias e da carteira de clientes da sua empresa, comparamos as condições das principais seguradoras e acompanhamos a apólice durante toda a vigência. Com a Selic em 13,75%, cada real devolvido à operação faz diferença.
Fale com um especialista Fairfield
Perguntas frequentes
Qual é a taxa Selic hoje? A Selic está em 13,75% ao ano, decisão do Copom de 4 de novembro de 2026.
Quando é a próxima reunião do Copom? Em 8 e 9 de dezembro de 2026. Em 2027, as primeiras reuniões estão marcadas para 26 e 27 de janeiro e 16 e 17 de março.
Por que a Selic afeta o caixa mesmo de quem não tem dívida? Porque ela define o custo de oportunidade do dinheiro. Recursos parados em garantias ou presos em vendas a prazo deixam de render ou de reduzir outras despesas, e esse custo sobe junto com a taxa.
O seguro garantia pode substituir um depósito judicial? Em muitos casos, sim. O Código de Processo Civil equipara o seguro garantia judicial a dinheiro para fins de penhora, com valor de pelo menos o débito mais 30%. A aceitação depende de cada processo.
Seguro de crédito vale a pena com juros altos? Juros altos aumentam o custo de vender a prazo e a chance de atraso dos clientes. O seguro de crédito transfere parte desse risco para a seguradora, o que faz mais diferença justamente nesse cenário. A viabilidade depende da análise da carteira.