


Na quinta-feira, 12 de novembro, o Senado aprovou por 45 votos a 31 o texto-base do Projeto de Lei Complementar (PLP) 299/2026, o pacote de ajuste fiscal enviado pelo governo para fechar as contas de 2027. O projeto foi apresentado um dia antes pelo líder do governo, senador Jaques Wagner, e chegou ao plenário com o substitutivo do relator, senador Eduardo Braga. Os destaques ficaram para terça-feira, 17 de novembro, e depois o texto segue para a Câmara dos Deputados.
O relator estima um efeito de R$ 45,1 bilhões a R$ 56,1 bilhões no resultado primário de 2027. Boa parte desse esforço vem do lado da receita, e é aí que o projeto chega ao caixa das empresas: menos incentivos, mais imposto para parte das empresas do lucro presumido e a possibilidade de o governo limitar o uso de créditos tributários.
Para quem cuida do financeiro, o ponto não é só quanto a própria empresa vai pagar a mais. É o efeito em cadeia sobre clientes e fornecedores que já estão com o caixa apertado, num momento em que a inadimplência das empresas está no maior nível da série histórica.
O que o PLP 299/2026 muda para as empresas
O projeto mexe em muitas frentes. Quatro delas afetam diretamente o caixa e a carteira de clientes.
1. Corte de incentivos fiscais passa de 10% para 20%
A Lei Complementar 224/2025 já tinha reduzido em 10% os benefícios tributários federais, como isenções, alíquotas zero ou reduzidas, reduções de base e créditos presumidos de tributos como IRPJ, CSLL, PIS, Cofins, IPI e contribuição previdenciária. O PLP 299/2026 dobra esse corte para 20%.
Na prática, quem hoje tem isenção ou alíquota zero passaria a pagar 20% da alíquota cheia, e créditos presumidos poderiam ser aproveitados só até 80%. Ficam de fora a desoneração da folha, os incentivos à informática e aos semicondutores e a compra de veículos por pessoas com deficiência ou com transtorno do espectro autista.
2. Lucro presumido mais caro acima de R$ 5 milhões
A LC 224/2025 também criou um acréscimo de 10% nos percentuais de presunção do IRPJ e da CSLL sobre a parcela da receita bruta anual que passa de R$ 5 milhões. O projeto eleva esse acréscimo para 20%. O aumento é de 20% sobre o percentual original, não de 20 pontos percentuais.
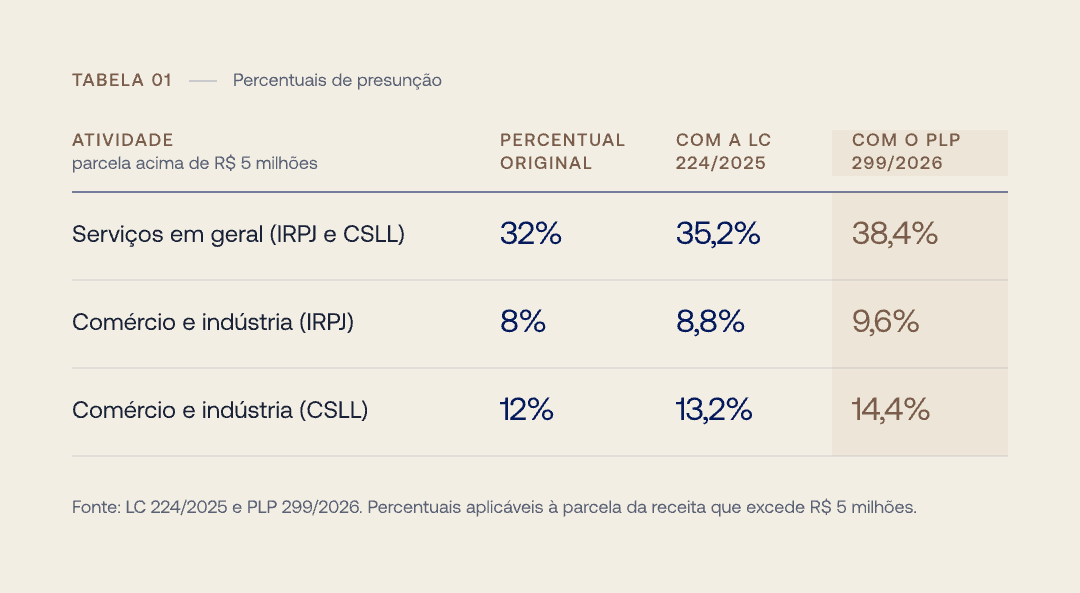
Se o texto for aprovado e publicado ainda em 2026, a mudança no IRPJ valeria a partir de 1º de janeiro de 2027. Na CSLL, vale a regra dos 90 dias: o aumento começaria no quarto mês seguinte à publicação.
Exemplo ilustrativo: uma prestadora de serviços no lucro presumido com receita anual de R$ 8 milhões tem R$ 3 milhões acima do limite. A base presumida dessa parcela sobe de R$ 1,056 milhão para R$ 1,152 milhão. Com IRPJ de 15%, adicional de 10% e CSLL de 9%, são cerca de R$ 32,6 mil a mais de imposto por ano em relação à regra de 2026. A conta é simplificada e não considera outros efeitos da reforma tributária.
Segundo a Fenacon, a mudança atinge principalmente as empresas médias, com receita entre R$ 5 milhões e R$ 78 milhões por ano.
3. Limite ao uso de créditos tributários na compensação
O projeto inclui o artigo 6º-F na Lei Complementar 200/2023, o arcabouço fiscal. Em anos em que o governo precisar conter despesas, o Poder Executivo poderá limitar a compensação de créditos tributários administrados pela Receita Federal, com percentuais definidos por ato próprio, que podem variar conforme o tipo e o valor do crédito.
O crédito não deixa de existir, mas a empresa pode ter de pagar em dinheiro o tributo que antes quitava com ele. O texto não traz um prazo para a liberação dos valores limitados, e é esse ponto que mais preocupa entidades como a Fenacon e escritórios tributários: o efeito vai direto para o capital de giro.
Exemplo ilustrativo: uma empresa que planejava compensar R$ 500 mil em créditos ao longo de 2027 e tiver metade desse uso limitado precisará desembolsar R$ 250 mil a mais no ano. Os percentuais reais ainda não foram definidos.
4. Medidas com efeito indireto sobre a sua carteira
Outras medidas não chegam pelo imposto, mas mudam a saúde financeira de clientes e fornecedores:
- Contratos com o setor público: o projeto amplia o poder de contingenciamento e, em anos de contenção, limita o crescimento real das despesas a 2%, abaixo dos 2,5% do arcabouço. Menos empenho significa contratos adiados ou reduzidos para quem vende ao governo.
- Exportadores: os gastos com equalização de juros do financiamento à exportação ficam limitados a R$ 1 bilhão por ano até 2030.
- Infraestrutura: o benefício do Reidi passa a ter um teto global, e um comitê do Executivo vai selecionar os projetos.
- Estados e municípios: os repasses da Lei Kandir caem de R$ 4 bilhões para R$ 1 bilhão por ano entre 2027 e 2030.
Por que o ajuste pode aumentar a inadimplência
O caminho é direto. Mais imposto e menos crédito tributário disponível tiram caixa das empresas. Com a Selic em 13,75% ao ano, cobrir esse buraco com empréstimo também ficou caro. Quando o caixa aperta, uma das primeiras contas a atrasar é a do fornecedor.
E o ponto de partida já é ruim. Segundo a Serasa Experian, o número de empresas inadimplentes chegou a 9,4 milhões em setembro de 2026, recorde da série histórica e 12% acima de um ano antes, com dívidas de R$ 247,8 bilhões. Em Santa Catarina, foram 455 mil empresas inadimplentes, alta de 22,7% em doze meses, a segunda maior do país.
"O cenário tende a se deteriorar ainda mais, levando muitas empresas a dificuldades em honrar seus compromissos e, consequentemente, a uma inadimplência maior." Francisco Gomes, CEO da Fairfield.
Para quem vende a prazo, isso significa olhar a carteira com outros olhos. O cliente que sempre pagou em dia pode estar entre os mais expostos às mudanças: empresas médias de serviços no lucro presumido, fornecedores do setor público e exportadores que dependem de financiamento com juros equalizados.
Como proteger o caixa e a carteira de clientes
Revise o risco de cada cliente agora
Não espere o primeiro atraso. Identifique quais clientes estão nos grupos mais afetados e acompanhe sinais de piora, como protestos, novas restrições e mudanças no comportamento de pagamento. Uma ferramenta de análise e monitoramento, como a 4Score, ajuda a definir quanto crédito dar a cada cliente e a receber alertas quando algo muda.
Proteja as vendas a prazo
O seguro de crédito transfere para a seguradora parte do risco de o cliente não pagar. A seguradora analisa os compradores, define limites e, em caso de sinistro, indeniza a empresa nos termos da apólice. Com a carteira protegida, a empresa continua vendendo a prazo sem colocar o próprio caixa em risco.
Libere o caixa preso em garantias
Se o caixa vai ficar mais apertado, não faz sentido manter dinheiro parado em depósitos judiciais ou cauções. O seguro garantia judicial pode substituir o depósito em processos trabalhistas, cíveis e fiscais, e o seguro garantia contratual substitui cauções em contratos públicos e privados, liberando recursos para a operação.
Simule os cenários com a contabilidade
Para empresas do lucro presumido com receita acima de R$ 5 milhões, vale refazer as contas com o contador: o impacto do novo percentual, a comparação com o lucro real e o efeito da transição da reforma tributária em 2027.
Autodiagnóstico: o seu caixa está preparado para 2027?
Responda com números:
- Quanto a empresa compensa por ano com créditos tributários, e o que acontece se parte disso tiver de ser paga em dinheiro?
- Quanto do faturamento vem de clientes no lucro presumido, de fornecedores do setor público ou de exportadores?
- Quantos clientes respondem por mais de 10% das vendas a prazo, e qual é a situação financeira de cada um hoje?
- Quanto a empresa tem parado em depósitos judiciais, cauções e garantias em dinheiro?
- Quanto a empresa perdeu com inadimplência nos últimos 12 meses?
Se alguma resposta preocupa, é hora de rever a política de crédito e as garantias antes que o ajuste chegue ao caixa.
Como a Fairfield pode ajudar
A Fairfield é especialista em riscos financeiros. Fazemos o diagnóstico da carteira de clientes e das garantias da sua empresa, analisamos o crédito dos compradores com a 4Score, comparamos as condições das principais seguradoras de crédito e garantia e acompanhamos a apólice durante toda a vigência. Em um ano de ajuste fiscal e inadimplência recorde, proteger o caixa é decisão estratégica.
Fale com um especialista Fairfield
Perguntas frequentes
O que é o PLP 299/2026? É um projeto de lei complementar do governo federal que reúne medidas de ajuste fiscal para 2027, como o corte maior de incentivos tributários, a mudança no lucro presumido, limites à compensação de créditos e regras mais duras de contenção de despesas.
O PLP 299/2026 já está valendo? Não. O Senado aprovou o texto-base em 12 de novembro de 2026. Ainda faltam a votação dos destaques no Senado, a análise da Câmara dos Deputados e a sanção.
Quem é afetado pela mudança no lucro presumido? Empresas do lucro presumido com receita bruta anual acima de R$ 5 milhões, apenas sobre a parcela que passa desse valor. Empresas do Simples Nacional e do lucro real não são atingidas por essa regra específica.
A empresa vai perder os créditos tributários? Pelo texto aprovado, os créditos continuam existindo, mas o governo poderá limitar temporariamente o uso deles na compensação. Os percentuais seriam definidos por ato do Executivo, e o projeto não fixa prazo para liberar os valores.
Como o ajuste fiscal pode aumentar a inadimplência? Ao tirar caixa das empresas, com mais imposto e menos crédito tributário disponível, o projeto aumenta a chance de atraso nos pagamentos a fornecedores, num momento em que a inadimplência das empresas já está em nível recorde.
Como proteger a empresa da inadimplência dos clientes? Com análise e monitoramento de crédito de cada cliente e com o seguro de crédito, que indeniza a empresa quando o comprador não paga, nos termos da apólice.